الإهلاك ودورة الحياة
إهلاك المركبات وإدارة دورة حياتها من الشراء حتى البيع
تفقد كل مركبة جزءًا من قيمتها منذ يوم شرائها. يعرض أكسبنس القيمة الدفترية لكل مركبة بمرور الوقت بجوار تكلفة صيانتها، فتعرف أين تقف في دورة حياتها وتخطط للاستبدال قبل أن يصبح الأسطول القديم عبئًا يكلّف أكثر مما يحقق.
ما المقصود بإهلاك المركبات وإدارة دورة حياتها؟
إهلاك المركبات وإدارة دورة حياتها يعني متابعة قيمة كل مركبة مع تقدّم عمرها، واستخدام ذلك مع تكاليف تشغيلها لتحديد موعد استبدالها. الإهلاك هو انخفاض قيمة المركبة على مدار سنوات استخدامها، ودورة الحياة هي الطريق من الشراء حتى البيع.
معظم الشركات تعرف سعر شراء سياراتها ولا تعرف الكثير بعد ذلك. ودون القيمة الدفترية الحالية، تُتخذ قرارات الاستبدال بالإحساس، وغالبًا بعد عطل كبير فقط. أما مع وجودها، فيتحدث مدير الأسطول والإدارة المالية بالأرقام نفسها.
كيف يعمل الإهلاك في أكسبنس
تحمل كل مركبة في أكسبنس بيانات شرائها، ويعرض أكسبنس قيمتها الدفترية بمرور الوقت: كم تساوي المركبة دفتريًا اليوم، وكيف ستنخفض قيمتها خلال ما تبقى من عمرها المخطط.
ولأن الإهلاك موجود في سجل المركبة نفسه مع سجل الصيانة والمصروفات، يمكنك قراءة الجانبين معًا. فالمركبة ذات القيمة الدفترية المنخفضة وتكاليف الإصلاح المتزايدة حالة مختلفة تمامًا عن مركبة ما زالت لها قيمة كبيرة وتكاليف تشغيلها منخفضة.
أكسبنس أداة تشغيلية. المحاسب هو من يحدد طريقة الإهلاك المعتمدة في دفاترك الرسمية، والأرقام في أكسبنس للتخطيط لقرارات الأسطول.
طريقة القسط الثابت، مع مثال محسوب
القسط الثابت هو الطريقة الأبسط والأكثر استخدامًا: تفقد المركبة المبلغ نفسه من قيمتها كل سنة من عمرها المخطط.
الإهلاك السنوي
(سعر الشراء − قيمة البيع المتوقعة) ÷ سنوات الاستخدام
القيمة الدفترية في نهاية السنة ن
سعر الشراء − (الإهلاك السنوي × ن)
مثال: سيارة توزيع على مدى خمس سنوات
اشترت شركة سيارة نقل خفيف بسعر 900,000 جنيه، وتخطط لاستخدامها 5 سنوات وتتوقع بيعها بسعر 300,000 جنيه. الإهلاك السنوي = (900,000 − 300,000) ÷ 5 = 120,000 جنيه سنويًا.
| السنة | الإهلاك (جنيه) | القيمة الدفترية في نهاية السنة (جنيه) |
|---|---|---|
| 0 (الشراء) | — | 900,000 |
| 1 | 120,000 | 780,000 |
| 2 | 120,000 | 660,000 |
| 3 | 120,000 | 540,000 |
| 4 | 120,000 | 420,000 |
| 5 | 120,000 | 300,000 |
إذا ارتفعت تكاليف الإصلاح وقطع الغيار لهذه السيارة إلى 90,000 جنيه سنويًا في السنة الرابعة، فأنت تنفق معظم إهلاكها السنوي مرة أخرى لمجرد إبقائها في الخدمة. وهذه إشارة لبدء التخطيط لاستبدالها.
المراحل الأربع في دورة حياة المركبة
تمر كل مركبة بالمراحل نفسها، ويحتفظ أكسبنس بسجل كل مرحلة في ملف واحد للمركبة.
- 1الاقتناء: تسجيل سعر الشراء وتاريخه
- 2فترة الخدمة: تتراكم الصيانة والفحوصات والمصروفات
- 3الاستبدال: مراجعة القيمة الدفترية والتكاليف
- 4التخلص: بيع المركبة أو إخراجها من الخدمة
قبل التخلص من أي مركبة، راجع سجل تكاليفها وصيانتها كاملًا: فهو أفضل دليل على ما إذا كان الطراز نفسه يستحق الشراء مرة أخرى.
التخطيط لاستبدال السيارات بالأرقام لا بالتخمين
لا يوجد عمر واحد صحيح لاستبدال المركبة، فسيارة توزيع تقطع 60,000 كم سنويًا تُستهلك قبل سيارة المدير بكثير. والمراجعة العملية تنظر إلى ثلاثة أمور لكل مركبة:
- القيمة الدفترية: كم تبقى من القيمة التي يمكن أن تُفقد.
- اتجاه تكلفة التشغيل: هل تزيد الإصلاحات وقطع الغيار سنة بعد سنة، من سجلات التكاليف التي يحتفظ بها أكسبنس أصلًا.
- الاعتمادية: كم مرة تتوقف المركبة لإصلاحات غير مخططة، وهو ما يظهر في سجل صيانتها.
عندما تكون القيمة منخفضة والتكاليف متزايدة والأعطال متكررة، يكون الاستبدال غالبًا أقل تكلفة من الاحتفاظ بالمركبة. ويشرح دليل التكلفة الإجمالية لملكية الأسطول كيف تجمع الشراء والتشغيل وقيمة البيع في رقم واحد.
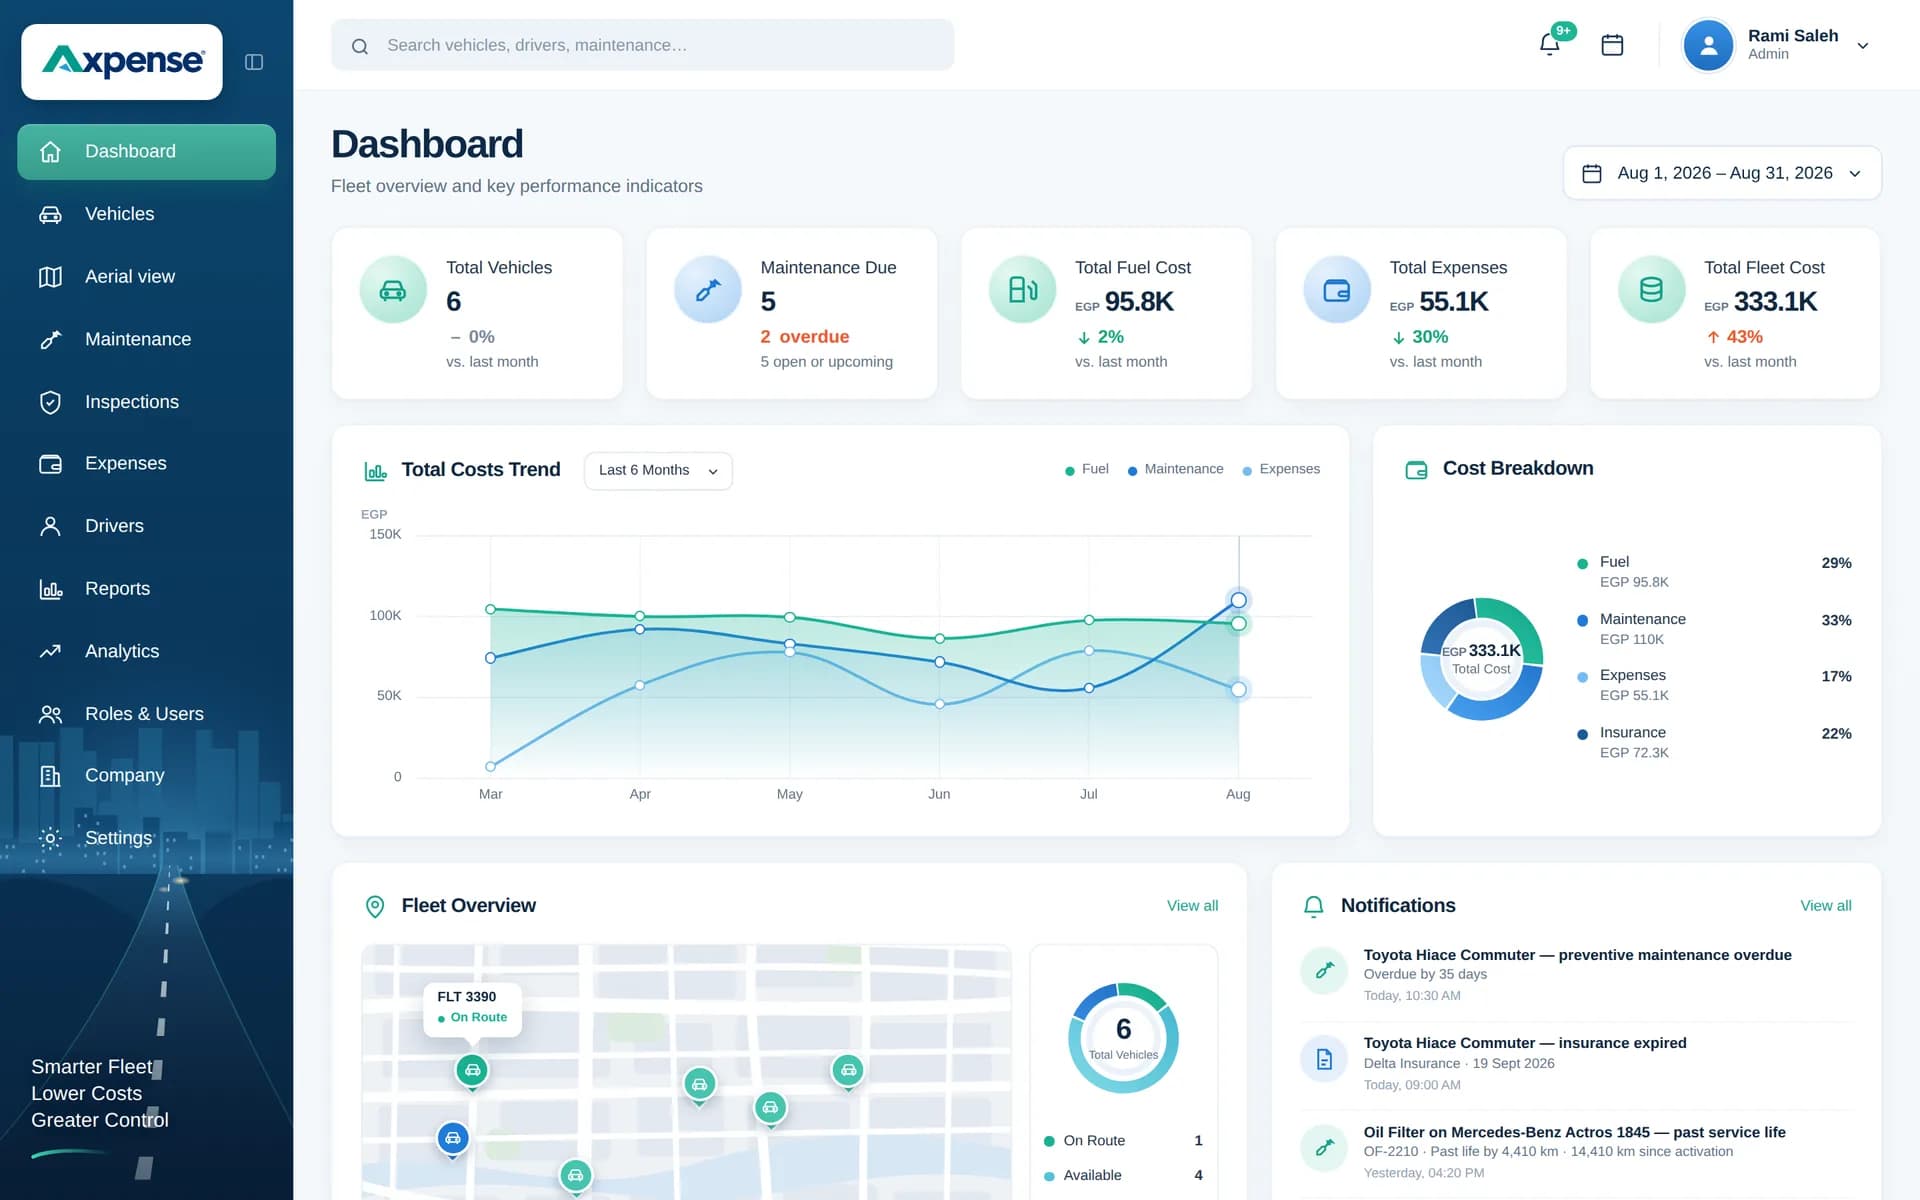
قيمة الأسطول وتكاليفه في لوحة واحدة
اقرأ القيمة الدفترية وتكاليف التشغيل معًا لتقرر أي المركبات تستبدل أولًا.
من يستخدم بيانات الإهلاك ودورة الحياة
- مدير الأسطول يُعد قائمة الاستبدال للعام القادم مع دليل واضح وراء كل مركبة فيها.
- الإدارة المالية ترى القيمة الدفترية الحالية للأسطول وتخطط لميزانيات الشراء للسنوات القادمة مسبقًا.
- المدير العام يحصل على صورة واضحة لعمر الأسطول وقيمته عند اعتماد الإنفاق الرأسمالي.
الإهلاك جزء واحد من صورة التكلفة الكاملة. ولمعرفة كيف يجتمع مع تكاليف التشغيل وتكلفة الكيلومتر وتكلفة الملكية، اطّلع على إدارة تكاليف الأسطول.
الأسئلة الشائعة
كيف يُحسب إهلاك المركبة؟
الطريقة الأكثر شيوعًا هي القسط الثابت: (سعر الشراء − قيمة البيع المتوقعة) ÷ سنوات الاستخدام، فتحصل على القيمة التي تُفقد كل سنة. سيارة بسعر 900,000 جنيه يُتوقع بيعها بـ 300,000 جنيه بعد 5 سنوات تُهلك بمقدار 120,000 جنيه سنويًا.
ماذا يعرض أكسبنس لكل مركبة؟
قيمتها الدفترية بمرور الوقت، في السجل نفسه مع سجل صيانتها ومصروفاتها، فترى كم تساوي المركبة وكم يكلّف الاحتفاظ بها.
هل يغني أكسبنس عن جدول الإهلاك المحاسبي؟
لا. أكسبنس مصمم لقرارات الأسطول. المحاسب يحدد الطريقة المعتمدة في الدفاتر الرسمية، وأكسبنس يمنح فريق الأسطول صورة واضحة للقيمة بمرور الوقت للتخطيط.
متى يجب استبدال سيارة الشركة؟
عندما تنخفض قيمتها المتبقية وترتفع تكاليف تشغيلها وتتكرر أعطالها. مراجعة القيمة الدفترية واتجاه التكاليف وسجل الصيانة معًا تعطي إجابة يمكن الدفاع عنها لكل مركبة.
ما مراحل دورة حياة المركبة؟
الاقتناء، ثم فترة الخدمة، ثم الاستبدال، ثم التخلص. ويحتفظ أكسبنس ببيانات الشراء والصيانة والمصروفات والقيمة الدفترية لكل مرحلة في سجل واحد للمركبة.
أدلة ذات صلة
التكلفة الإجمالية لملكية السيارة: كيف تحسبها وتقارن بين السيارات
كيف تحسب التكلفة الإجمالية لملكية السيارة، وتقارن بين موديلين على أساسها، وتستخدم الأرقام لتحديد الوقت المناسب لاستبدال السيارة.
اقرأ المقالWhat Is Asset Management? Lifecycle, Depreciation and Replacement
What is asset management for vehicles and equipment: lifecycle stages, the asset register, a depreciation example in EGP and how to decide when to replace.
اقرأ المقال (بالإنجليزية)كيفية حساب تكلفة الكيلومتر للسيارة: المعادلة وأمثلة محلولة
معادلة حساب تكلفة الكيلومتر للسيارة، والتكاليف التي يجب إدخالها، وأمثلة بالجنيه المصري والريال السعودي، والأخطاء التي تجعل الرقم مضللًا.
اقرأ المقالشاهد أكسبنس مع أسطولك أنت
احجز عرضًا تجريبيًا قصيرًا. سنضيف بعض مركباتك ونوضح لك كيف يعمل النظام يومًا بيوم.